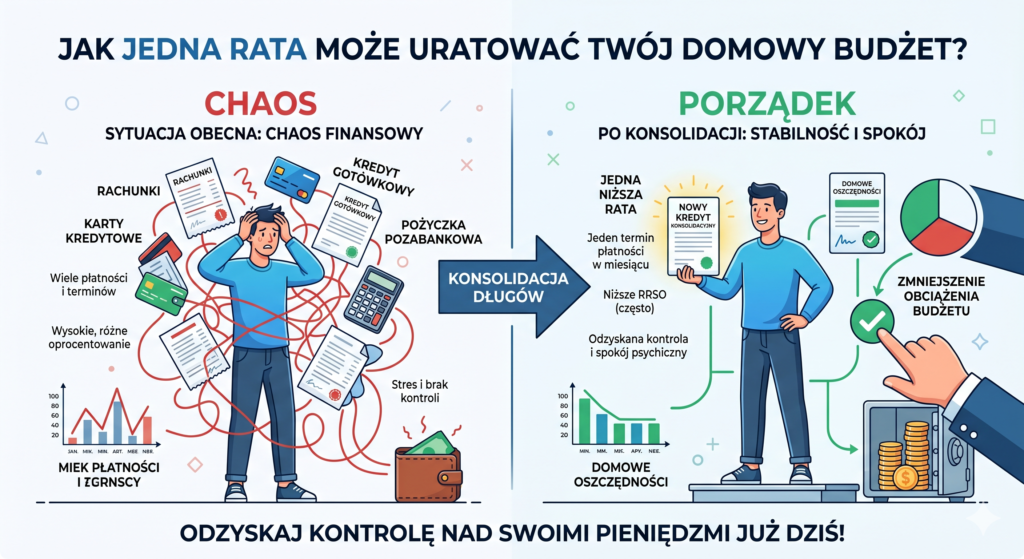
Wielu Polaków zmaga się z problemem „rozproszonych” długów. Kredyt gotówkowy na remont, limit w karcie kredytowej, ratalny zakup sprzętu RTV i do tego drobna pożyczka pozabankowa. Każde z tych zobowiązań ma inny termin płatności, inną wysokość raty i – co najgorsze – inne, często wysokie oprocentowanie. W takiej sytuacji domowy budżet przestaje być przewidywalny, a zarządzanie finansami staje się źródłem ciągłego stresu. Rozwiązaniem, które może przywrócić stabilność, jest konsolidacja zadłużenia.
Na czym polega magia jednej raty?
Konsolidacja to proces połączenia kilku produktów kredytowych w jeden nowy kredyt. Bank lub instytucja finansowa spłaca Twoje dotychczasowe wierzytelności, a Ty w zamian otrzymujesz jedno, nowe zobowiązanie. Dlaczego to „ratuje” budżet?
Niższa miesięczna płatność: Dzięki wydłużeniu okresu kredytowania nowa rata może być znacznie niższa niż suma dotychczasowych. To natychmiast uwalnia gotówkę w portfelu.
Przejrzystość: Zamiast pamiętać o pięciu przelewach w miesiącu, wykonujesz tylko jeden. Minimalizuje to ryzyko przeoczenia płatności i naliczenia karnych odsetek.
Psychiczny komfort: Zredukowanie liczby wierzycieli do jednego pozwala odetchnąć i przestać żyć w ciągłym strachu przed telefonami z działów windykacji.
Czy to się opłaca?
Kluczem do sukcesu jest wybór oferty o korzystniejszym RRSO (Rzeczywista Roczna Stopa Oprocentowania) niż średnia z Twoich obecnych długów. Szczególnie opłacalna jest konsolidacja tzw. drogich pieniędzy, czyli kart kredytowych i chwilówek. Choć wydłużenie okresu spłaty może zwiększyć całkowity koszt odsetkowy, to w sytuacjach podbramkowych priorytetem jest bieżąca płynność finansowa.
Pamiętaj, że pilna konsolidacja to nie tylko produkt finansowy – to przede wszystkim strategia wyjścia na prostą. Zamiast czekać, aż długi Cię przerosną, warto działać, póki Twoja zdolność kredytowa pozwala na negocjacje z bankiem. Odzyskaj kontrolę nad swoimi pieniędzmi już dziś.